- Die 9-%-Illusion: Viele Finanz-Blogs rechnen mit 9 % p.a. – doch entscheidend ist, was nach Inflation und KESt real übrig bleibt.
- 55 Jahre historische Marktdaten: Analyse mittels stochastischer Monte-Carlo-Simulation (Bootstrapping vs. Historical Sequences).
- Realistische Erwartung: Wer langfristig mit mehr als 5 % Real-Rendite nach Steuern kalkuliert, rechnet häufig zu optimistisch.
- Der KESt-Freiheits-Vorteil: Wer KESt-frei in Österreich investiert, sichert sich einen Renditeboost von ca. 1 % p.a.
Viele Finanz-Blogs und Altersvorsorgerechner rechnen gerne mit 9 % Rendite p.a. am Aktienmarkt. Für die Praxis ist aber nicht die Bruttorendite entscheidend, sondern das, was nach Inflation und nach KESt tatsächlich übrig bleibt. Wir haben 55 Jahre historische Kapitalmarktdaten mittels Monte-Carlo-Simulation analysiert: inflationsbereinigt, einmal vor und einmal nach österreichischer KESt.
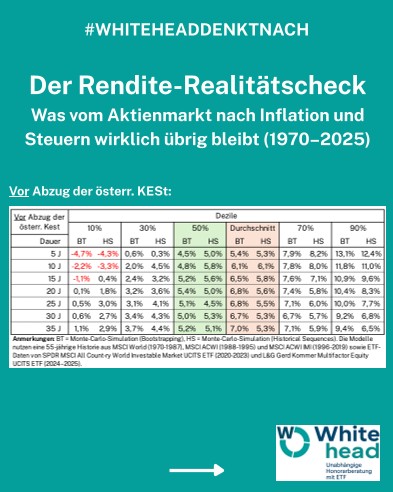
Der Rendite-Realitätscheck vor Abzug der österr. KESt
Wir haben 55 Jahre historische Daten mittels Monte-Carlo-Simulation analysiert: inflationsbereinigt, einmal vor und einmal nach Steuern.
Datengrundlage: MSCI World (1970–1987), MSCI ACWI (1988–1995), MSCI ACWI IMI (1996–2019) sowie aktuelle ETF-Daten von SPDR und L&G Gerd Kommer.
Simulationsansätze:
• BT = Monte-Carlo-Simulation (Bootstrapping)
• HS = Monte-Carlo-Simulation (Historical Sequences)
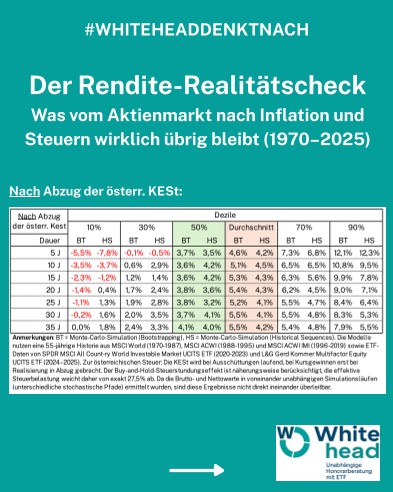
Der Rendite-Realitätscheck nach Abzug der österr. KESt
Zieht man nun die österreichische Kapitalertragsteuer von 27,5 % ab, zeigt sich das reale Bild:
Unsere Kernbotschaft
- Wer langfristig mit mehr als 5 % Real-Rendite nach Steuern kalkuliert, rechnet häufig zu optimistisch.
- Wer die Möglichkeit nutzt, KESt-frei in den Aktienmarkt zu investieren, hat einen Renditeboost von ca. 1 % p.a.
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: