- Die 5 kritischen Parameter: Warum Standardrechner der Finanzbranche durch statische Durchschnittswerte trügerische Sicherheit vortäuschen.
- Entnahmedauer & Lebenserwartung: Warum man sich nicht an der durchschnittlichen Lebenserwartung orientieren darf, sondern das 90- bzw. 95-Perzentil einplanen muss.
- Rendite realistisch ansetzen: Warum Bruttorenditen irrelevant sind und nur die Realrendite nach Abzug von Kosten, Inflation und Steuern zählt.
- Monte-Carlo-Simulation statt Glaskugel: Wie stochastische Berechnungen das gefürchtete Sequence-of-Returns-Risiko (Reihenfolgerisiko) sichtbar machen.
- Konkretes Praxisbeispiel: Vollständige Modellrechnung für einen 50-jährigen Kunden mit 15 Jahren Anspar- und 31 Jahren Entnahmezeit.
Wer seine Altersvorsorge planen möchte, stößt im Internet und bei Banken meist auf simple Zinseszins-Rechner. Man gibt Sparrate, Laufzeit und 7 oder 8 % Rendite ein – und erhält eine beeindruckende Endsumme. Doch für die Praxis sind solche statischen Berechnungen nicht nur wertlos, sondern brandgefährlich. Sie ignorieren die fünf kniffligsten Stellschrauben der Finanzmathematik: Lebenserwartung, Inflation, Steuern, reale Kosten und die zeitliche Reihenfolge von Marktschwankungen. In diesem Leitfaden stellen wir Ihnen den wissenschaftlich fundierten 5-Stufen-Plan für eine realistische Ruhestandsplanung vor.
Stufe 1: Sockelbedarf & die kniffligen Parameter definieren
Jede seriöse Ruhestandsplanung beginnt mit der präzisen Trennung zweier Größen:
- Der Sockelbedarf (Fixkosten): Wohnen, Energie, Grundversorgung, Krankenversicherung. Dieser Betrag muss unter allen erdenklichen Marktumständen absolut krisensicher gedeckt sein.
- Der Wunschbedarf (Lifestyle): Reisen, Hobbys, Restaurantbesuche, Neuanschaffungen. Dieser Teil kann und muss in schweren Bärenmärkten temporär flexibel angepasst werden.
Stufe 2: Lebenserwartung & Entnahmedauer realistisch festlegen
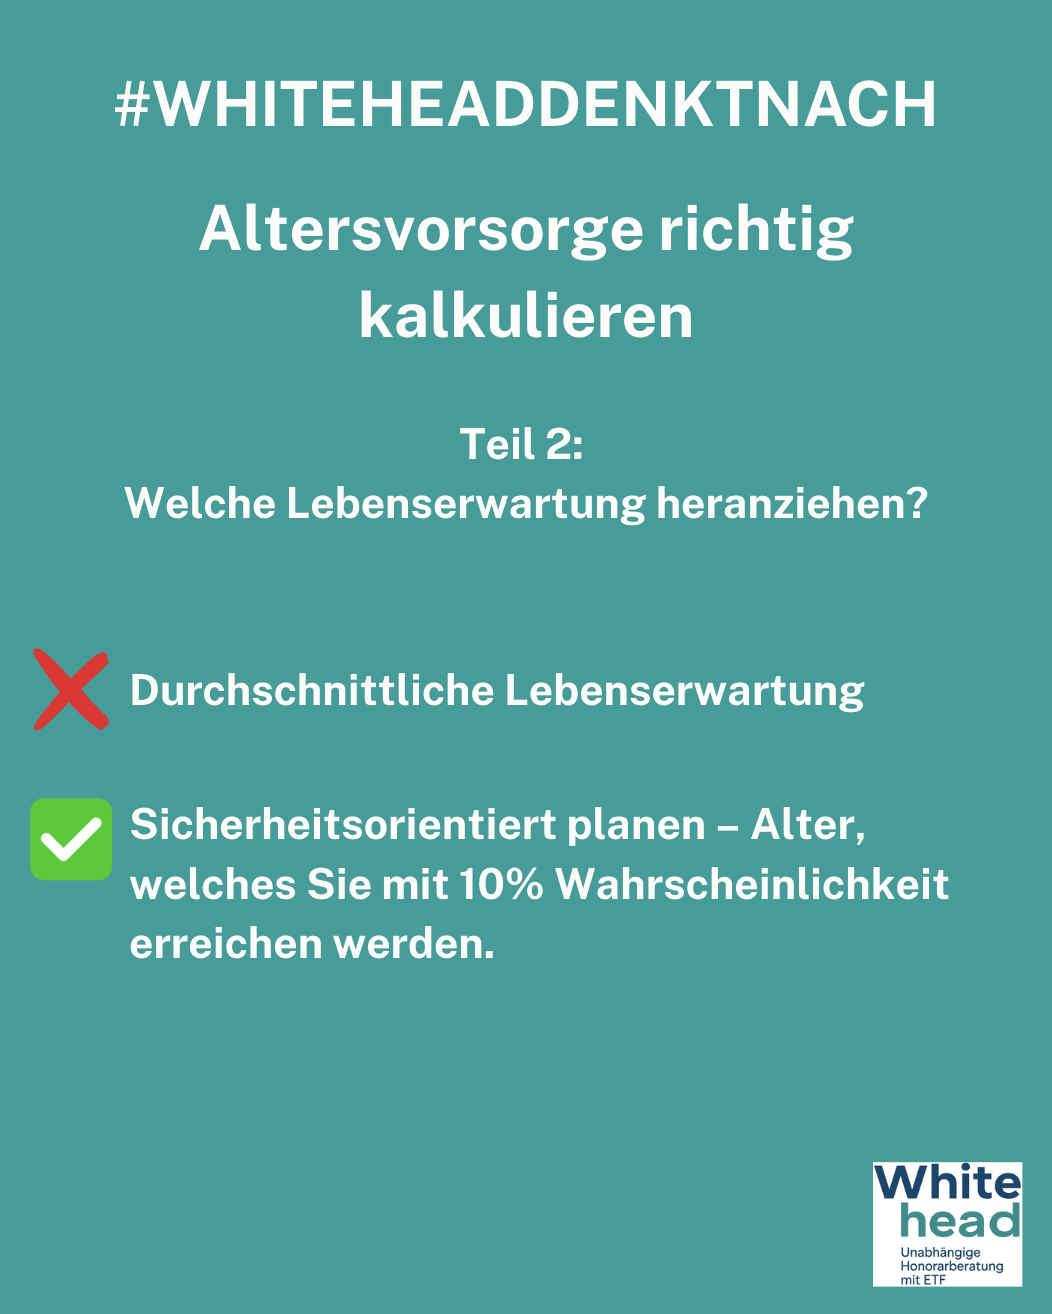
Der häufigste Fehler: Anleger kalkulieren mit der statistischen Durchschnitts-Lebenserwartung (z. B. 82 Jahre). Doch das ist ein statistischer Trugschluss! Ein heute 50-jähriger Mann hat eine erhebliche Wahrscheinlichkeit von rund 10 bis 15 %, älter als 95 Jahre zu werden – bei Frauen liegt die Quote noch höher.
Wer seinen Kapitalverzehr auf 85 Jahre auslegt, riskiert, im Alter von 86 Jahren mittellos dazustehen. Eine wissenschaftliche Ruhestandsplanung muss daher immer das 10-%-Überlebensperzentil (ca. 95 bis 98 Jahre) als Planungshorizont ansetzen:
Stufe 3: Rendite realistisch festlegen & Sparquote berechnen
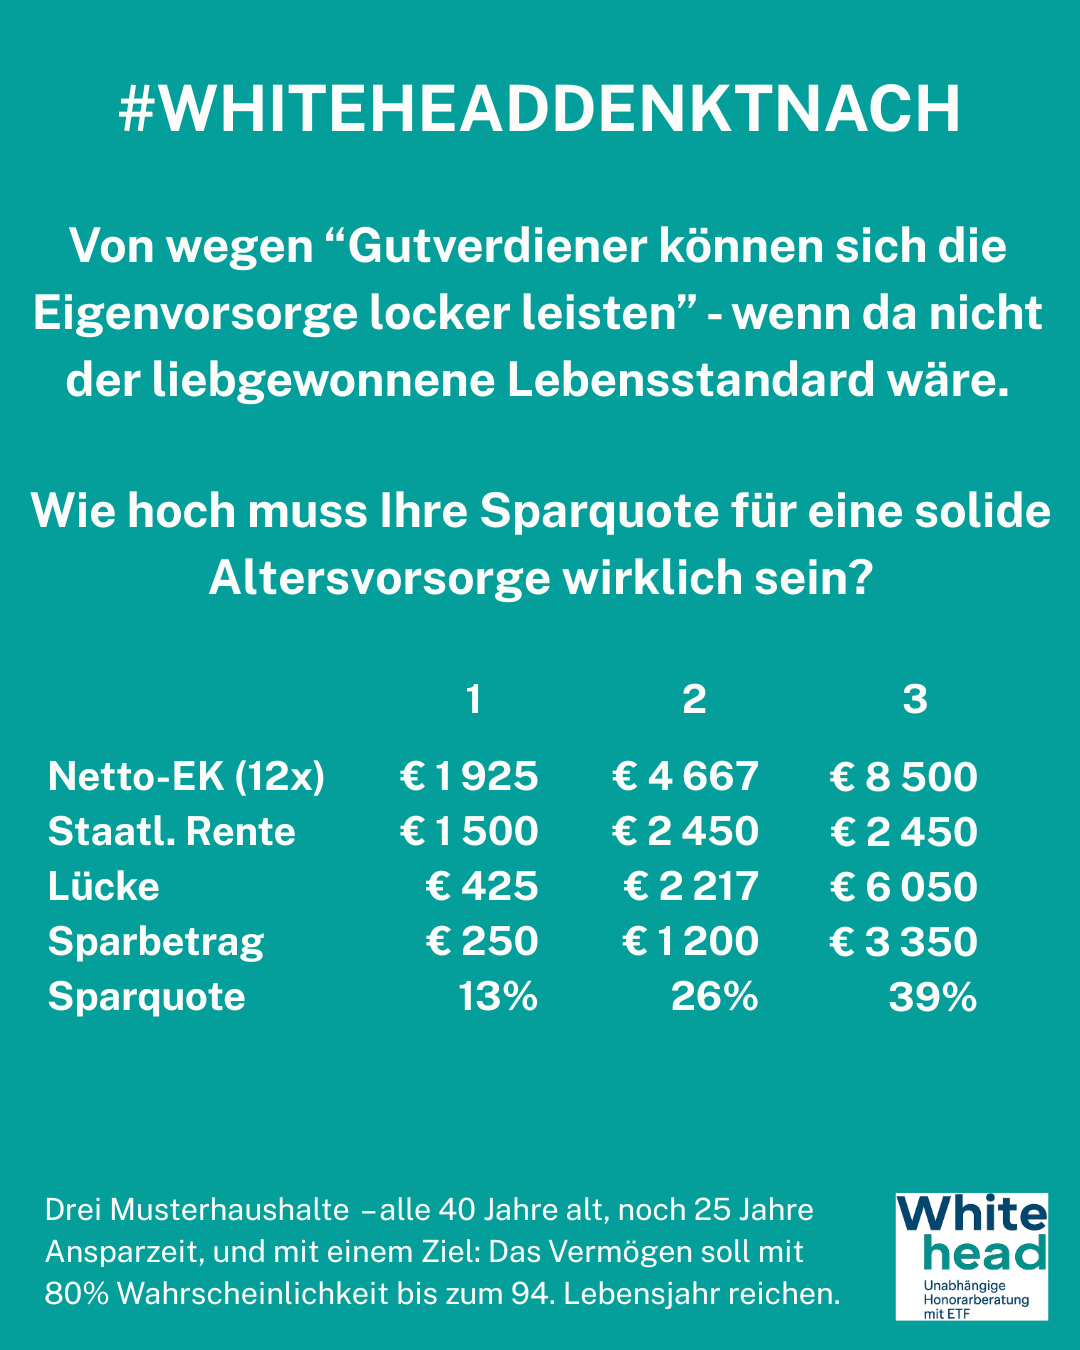
Vergessen Sie 9 % Bruttorendite. Für Ihre reale Kaufkraft im Ruhestand zählt ausschließlich die Realrendite nach Kosten, nach Steuern (KESt) und nach Inflation. Historisch liefert ein breit gestreutes Welt-Aktienportfolio real rund 4,5 bis 5,5 % p.a.
Aus diesem Wert leitet sich – rückwärts gerechnet vom Zielvermögen – die notwendige monatliche Sparquote ab:
Stufe 4: Monte-Carlo-Simulation statt statischer Durchschnitte
Warum scheitert die berühmte „4-%-Regel“ so oft in der Realität? Weil Märkte nicht linear steigen! Wenn die ersten 5 Jahre Ihres Ruhestands von einem schweren Crash geprägt sind (wie 2000–2003 oder 2008), entnehmen Sie Kapital aus tief gefallenen Kursen. Das Portfolio erholt sich davon nie wieder – das gefürchtete Sequence-of-Returns-Risiko schlägt zu.
Mittels Monte-Carlo-Simulation simulieren wir 10.000 verschiedene, zufällige historische Marktverläufe über 30 bis 35 Jahre. Erst wenn ein Portfolio in mindestens 95 % aller stochastischen Szenarien bis zum 96. Lebensjahr durchhält, gilt der Ruhestandsplan als robust.
Stufe 5: Konkretes Berechnungsbeispiel aus der Beratungspraxis
Betrachten wir einen typischen Kundenfall aus unserer Honorarberatung:
Praxisfall: 50-jähriger Geschäftsführer / Angestellter
| Parameter | Annahme im Modell | Erläuterung |
|---|---|---|
| Alter / Planung | 50 Jahre (Renteneintritt mit 65) | 15 Jahre verbleibende Ansparphase |
| Zielalter | 96 Jahre | 31 Jahre Entnahmedauer (10-%-Perzentil) |
| Monatliche Entnahme | 2.500 € inflationsbereinigt | Sichert den gewünschten Lebensstandard |
| Stochastischer Test | 10.000 Monte-Carlo-Pfade | Besteht zu 96,4 % ohne Kapitalerschöpfung |
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: