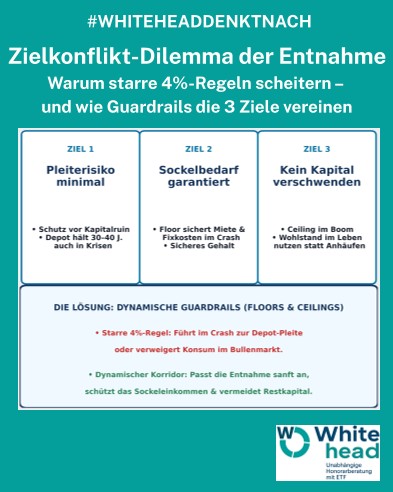
- Das Zielkonflikt-Dilemma: Pleiterisiko minimieren, Sockelbedarf absichern und kein Kapital ungenutzt verschwenden.
- Das Sequence-of-Returns-Risiko: Warum starre 4-%-Regeln im Bärenmarkt zum vorzeitigen Ruin führen können.
- Das 2-Töpfe-System & der 3-Zonen-Crashfilter: Wie Liquidität und weltweite Aktien getrennt gesteuert werden.
- Der 250.000-Euro-Fehler: Warum stures periodisches Rebalancing im Ruhestand massiv Vermögen verbrennt – und wie dynamisches Controlling +257.630 € mehr Restkapital sichert.
Das Thema Entnahmestrategien für den Ruhestand bekommt verstärkt Aufmerksamkeit. Viele vertrauen noch auf starre Daumenregeln wie die 4-%-Regel. Doch in der Praxis scheitern starre Entnahmemodelle: Entweder verhungert man mit vollen Händen im Alter, oder das Depot kollabiert vorzeitig durch einen Bärenmarkt zu Rentenbeginn. In dieser 4-teiligen Serie zeigen wir, wie Sie mit dem 2-Töpfe-System und dem 3-Zonen-Crash-Filter ein stabiles Einkommen sichern.
Teil 1: Das Zielkonflikt-Dilemma der Entnahme (Theorie vs. Praxis)
Jeder Ruheständler steht vor drei konkurrierenden Zielen:
- Ziel 1: Pleiterisiko minimal – Schutz vor Kapitalruin, Depot muss 30–40 Jahre in jeder Krise halten.
- Ziel 2: Sockelbedarf garantiert – Der Floor sichert Fixkosten und Miete auch im tiefsten Crash.
- Ziel 3: Kein Kapital verschwenden – Wohlstand zu Lebzeiten nutzen, statt am Lebensende Millionen ungenutzt zu vererben.
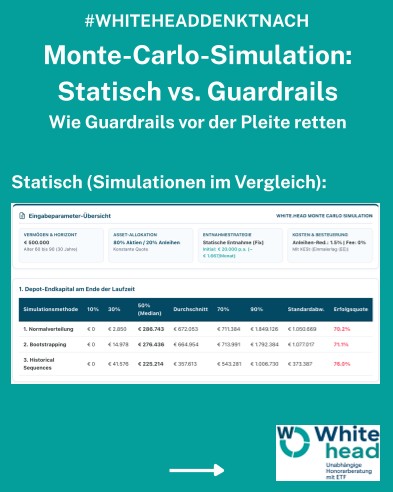
Teil 2: Monte-Carlo-Simulation & 55 Jahre Marktdaten (Statisch vs. Guardrails)
Eine starr fortgeführte Entnahme wiegt Investoren in falscher Sicherheit. Trifft ein Crash das Depot zu Beginn der Rente (Sequence of Returns Risk), kollabiert die Erfolgsquote dramatisch:
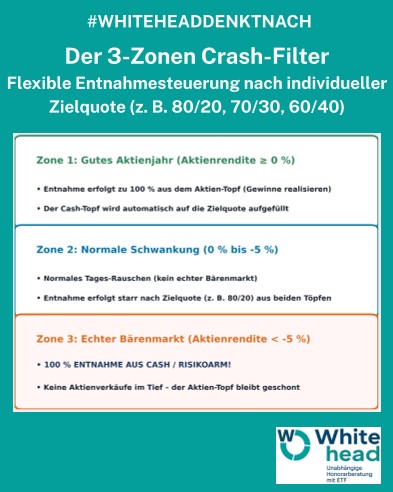
Teil 3: Die Praxis im Controlling – Das 2-Töpfe-System & der 3-Zonen-Crash-Filter
Um im Alltag nicht bei normalen Tages-Schwankungen Liquidität aufzubrauchen, nutzen wir im Controlling ein 3-Zonen-System:
- Zone 1: Gutes Aktienjahr (Rendite ≥ 0 %): Entnahme erfolgt zu 100 % aus dem Aktien-Topf (Gewinne realisieren). Der Cash-Topf wird automatisch auf die Zielquote aufgefüllt.
- Zone 2: Normale Schwankung (0 % bis -5 %): Normales Tagesrauschen. Entnahme erfolgt anteilig nach Zielquote (z. B. 80/20) aus beiden Töpfen.
- Zone 3: Echter Bärenmarkt (Rendite < -5 %): 100 % Entnahme aus Cash / risikoarm! Keine Aktienverkäufe im Tief – der Aktien-Topf bleibt komplett geschont.
Teil 4: Der 250.000-Euro-Fehler bei sturem Rebalancing
In Lehrbüchern wird gelehrt, das Portfolio stur monatlich oder jährlich zu rebalancen. In der Entnahmephase führt das jedoch dazu, dass man mitten im Bärenmarkt Liquidität verbrennt, um Aktien nachzukaufen – während man gleichzeitig Lebensunterhalt entnehmen muss!
Unsere Simulation von 5.000 Monte-Carlo-Pfaden über 30 Jahre (500.000 € Startkapital, 4,5 % Entnahmerate) zeigt den gewaltigen Unterschied:
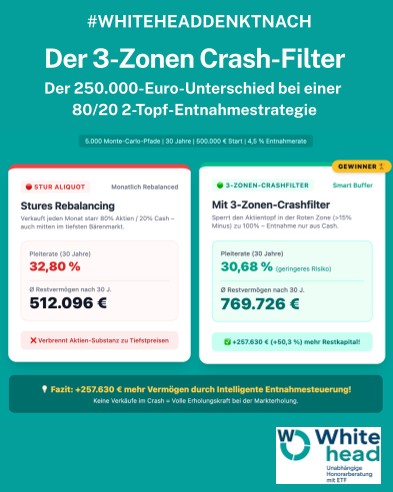
Fazit: Keine Verkäufe im Crash = Volle Erholungskraft
Durch das intelligente Aussetzen des Rebalancings im tiefen Bärenmarkt bleibt die Erholungskraft des Aktientopfs vollständig erhalten. Das sichert über 250.000 Euro mehr Endvermögen bei geringerem Pleiterisiko.
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: