- Das österreichische Steuerproblem: Warum 27,5 % KESt auf Kursgewinne und ausschüttungsgleiche Erträge den langfristigen Vermögensaufbau massiv ausbremsen.
- Die legale Lösung im Gesetz: Wie eine fondsgebundene Nettopolizze steuerlich funktioniert (4 % Versicherungssteuer statt 27,5 % KESt).
- Bruttopolizze vs. Nettopolizze: Warum traditionelle Versicherungsprodukte mit hohen Provisionen den Steuervorteil komplett vernichten – und warum nur eine provisionsfreie ETF-Nettopolizze (Honorarberatung) funktioniert.
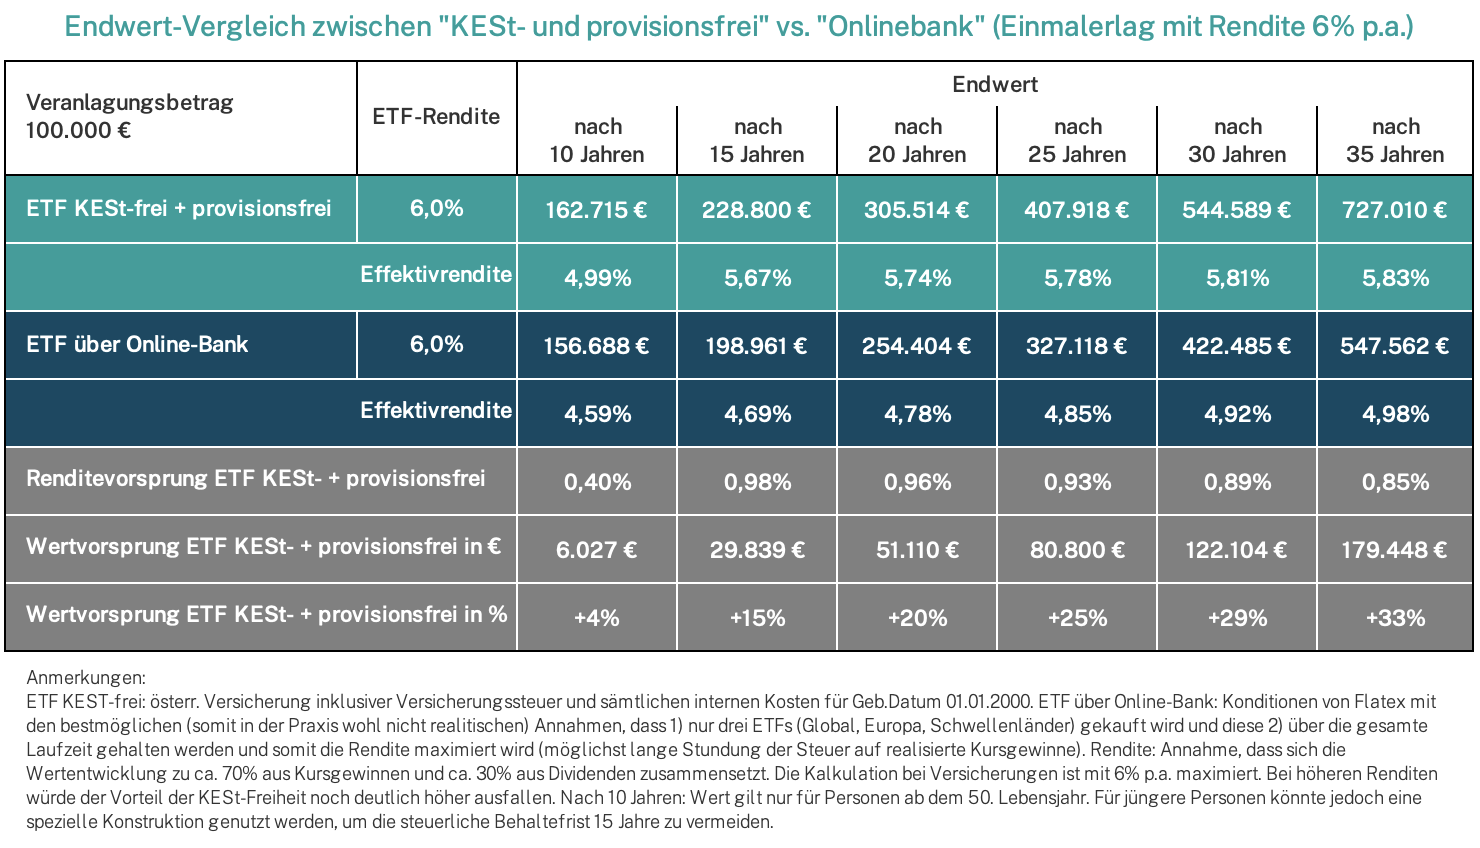
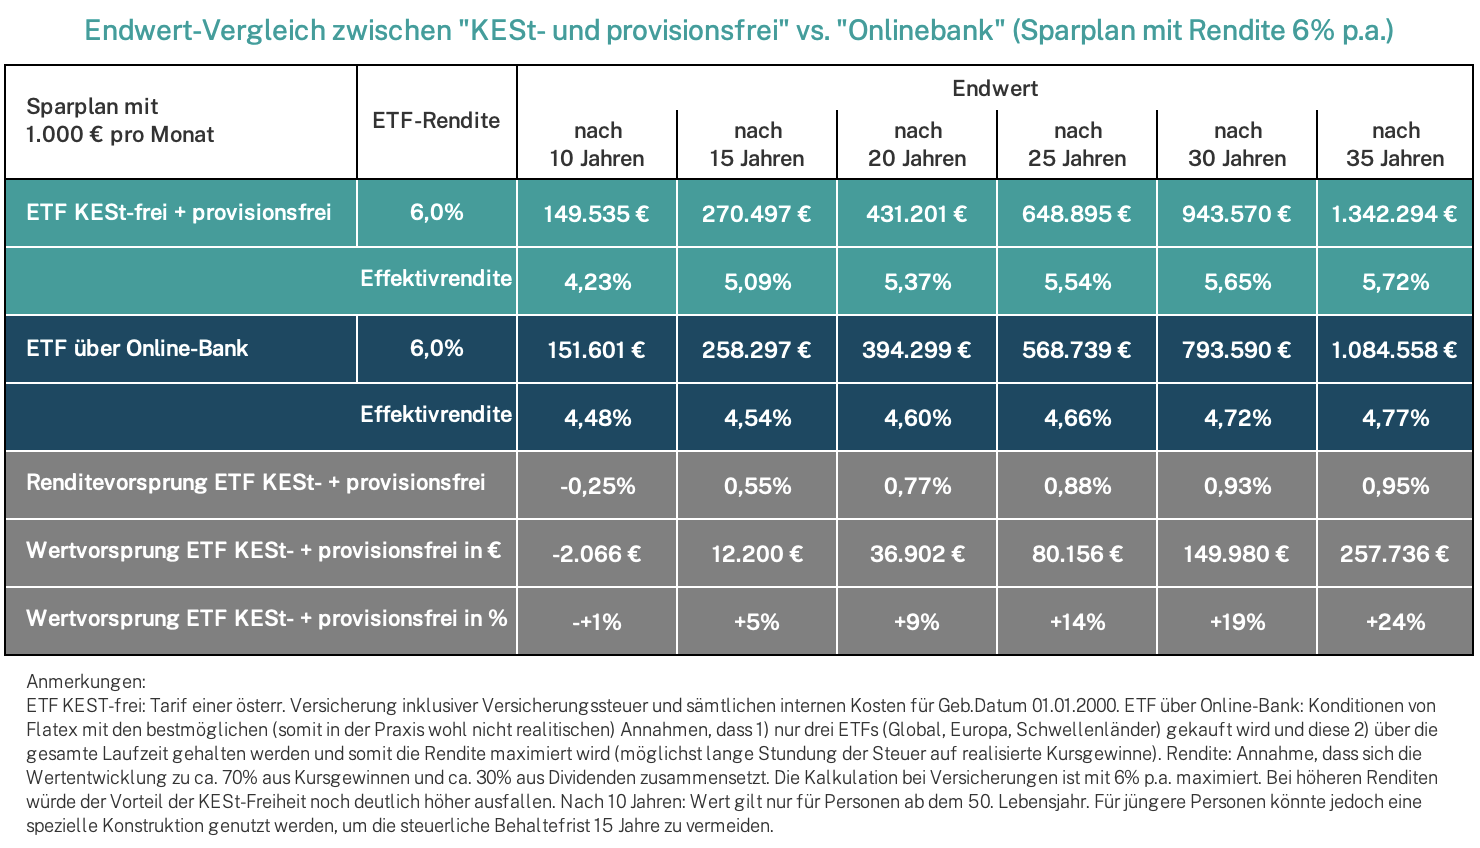
- Der 30-Jahre-Vergleich: Konkrete Berechnungen für Einmalerläge und monatliche Sparpläne im Total-Cost-Vergleich.
Österreichische Privatanleger stehen vor einer steuerlichen Herausforderung, die Anleger in vielen anderen Ländern so nicht kennen: die Kapitalertragsteuer (KESt) von 27,5 %. Was viele nicht wissen: Bei thesaurierenden ETFs greift die KESt nicht erst beim Verkauf, sondern Jahr für Jahr über die sogenannten ausschüttungsgleichen Erträge. Dadurch geht wertvoller Zinseszins verloren. Doch das österreichische Steuerrecht bietet einen vollkommen legalen, hochattraktiven Ausweg: die KESt-freie Veranlagung in ETFs über eine provisionsfreie Nettopolizze.
Das Problem des Standard-Bankdepots
Wer in Österreich ein gewöhnliches Depot bei einer Bank oder einem Online-Broker führt, zahlt auf alle realisierten Kursgewinne, Dividenden und ausschüttungsgleichen Erträge 27,5 % Steuer. Bei einer Bruttorendite von beispielsweise 7 % p.a. schrumpft die reale Wachstumsrate drastisch. Noch schlimmer: Jedes Rebalancing (Umschichten von Gewinnen) löst sofort einen KESt-Abzug aus.
Die Gesetzeslage: 4 % Einmalsteuer statt 27,5 % laufende KESt
Nach § 6 Abs. 1 Z 1 lit. c Versicherungssteuergesetz (VersStG) unterliegen Beiträge zu Lebensversicherungen einer einmaligen Versicherungssteuer von 4 % (bzw. 11 % bei kurzen Laufzeiten). Im Gegenzug sind sämtliche Erträge, Kursgewinne und Auszahlungen nach Ablauf der Mindestbindefrist von 10 bzw. 15 Jahren zu 100 % KESt- und einkommensteuerfrei!
Nutzt man diese Nettopolizze, um darin keine teuren Versicherungsprodukte, sondern erstklassige, extrem kostengünstige Welt-ETFs (Vanguard, iShares etc.) zu halten, entsteht ein gewaltiger mathematischer Hebel:
Die fatale Falle: Bruttopolizze vs. Nettopolizze
Warum raten viele Verbraucherschützer dennoch pauschal von fondsgebundenen Lebensversicherungen ab? Aus gutem Grund! Denn 99 % aller am Markt vertriebenen Verträge sind Bruttopolizzen:
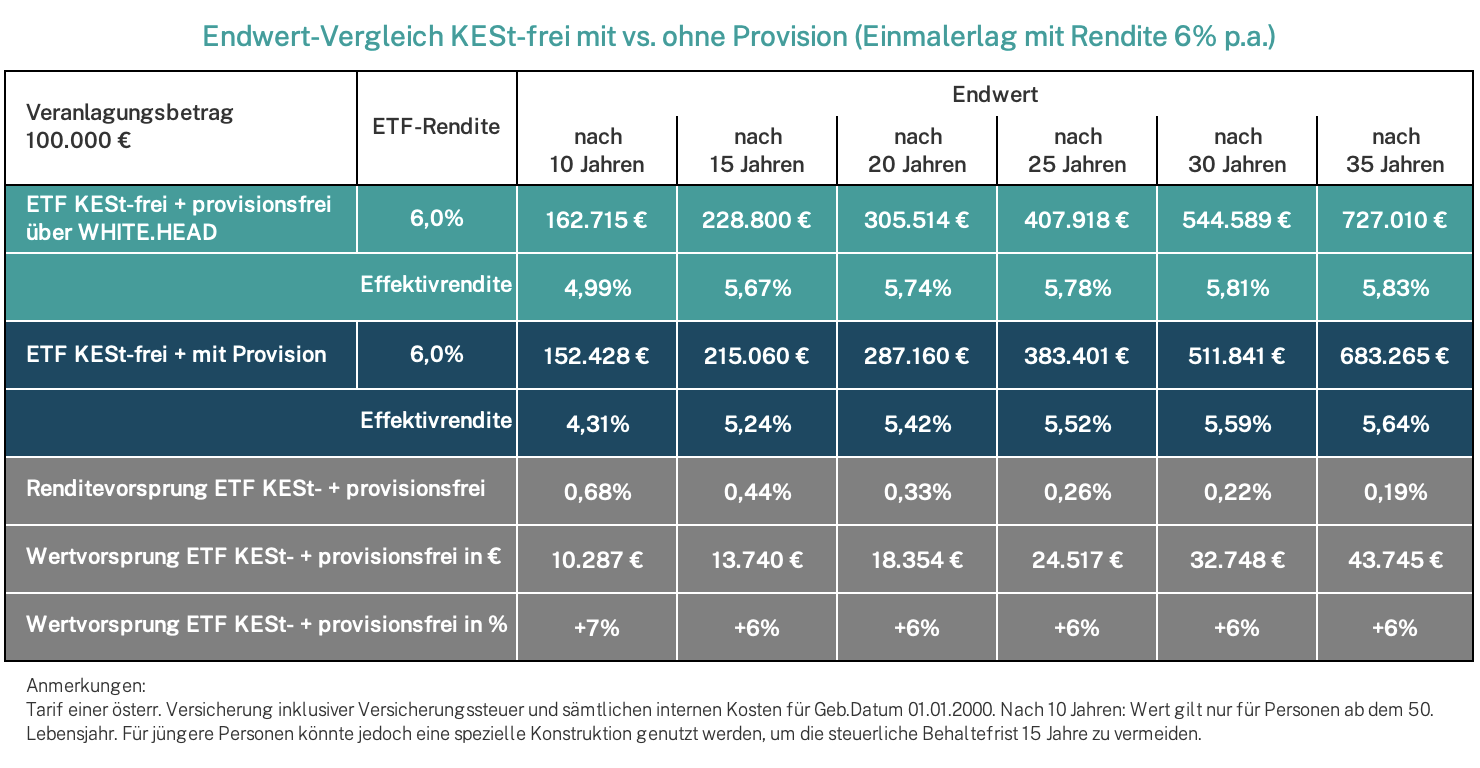
- Bruttopolizze (Finanzvertrieb / Bank): Hohe Abschluss- und Vertriebsprovisionen (oft 4 bis 5 % der gesamten Beitragssumme) werden in den ersten 5 Jahren von den Einzahlungen abgezogen. Hinzu kommen hohe laufende Verwaltungskosten und teure, kickback-belastete aktive Fonds. Ergebnis: Die horrenden Kosten fressen den gesamten Steuervorteil auf.
- Nettopolizze (Wissenschaftliche Honorarberatung WHITE.HEAD): Es fließen exakt 0 € Provisionen. Die Verwaltungskosten der Gesellschaft sind auf ein Minimum reduziert, und im Inneren arbeiten reine, extrem günstige Index-ETFs. Ergebnis: Der steuerliche Vorteil kommt zu 100 % beim Anleger an!
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: