Dieser Leitfaden basiert inhaltlich auf der grundlegenden Analyse von Dr. Gerd Kommer und Alexander Weis („Zehn Gründe, warum aktives Investieren schlecht funktioniert“, Gerd Kommer Invest GmbH) sowie Kommers Standardwerk „Souverän investieren mit Indexfonds und ETFs“ (Campus Verlag).
- Die 3 Grundannahmen des aktiven Investierens: Warum Stockpicking und Markttiming darauf angewiesen sind, dass Fondsmanager über quasi übernatürliche Fähigkeiten verfügen.
- Die Markteffizienz-Hypothese (EMH): Warum das Analysieren öffentlich bekannter Unternehmensdaten an modernen Börsen keinen Informationsvorsprung mehr bietet.
- Der eingebaute Steuervorteil: Warum konsequentes Buy-and-Hold durch Zinseszinseffekte auf gestundete Steuern aktives Hin- und Herhandeln systematisch deklassiert.
- The Paradox of Skill: Warum der Wettbewerb unter immer besseren Profis dazu führt, dass am Ende der Zufall über Outperformance entscheidet.
- Das mathematische Nullsummenspiel: Warum vor Kosten zwingend 50 % der Anleger unter dem Marktdurchschnitt liegen – und nach Kosten fast alle.
Ob aktiv gemanagter Investmentfonds, exklusive Vermögensverwaltung, Stockpicking, Makro-Timing oder Chartanalyse: Alle Versuche, ein größeres Stück vom Renditekuchen der Kapitalmärkte abzuschneiden als der Marktdurchschnitt, beruhen auf denselben Versprechungen. Doch über Jahrzehnte hinweg belegen empirische Daten weltweit ein ernüchterndes Bild: Mehr als 85 bis 95 % aller aktiven Manager scheitern daran, ihre Benchmark nach Kosten langfristig zu schlagen. Warum ist das so? Es liegt nicht an mangelnder Intelligenz, sondern an acht fundamentalen, unausweichlichen Gesetzmäßigkeiten der Kapitalmärkte.
Gesetz 1: Die Superkräfte-Illusion (Die 3 Grundannahmen)
Jeder Versuch, den Markt durch geschicktes Kaufen und Verkaufen zu schlagen, beruht logisch auf drei unausweichlichen Schritten:
- Schritt 1: Ich erkenne als Erster, dass eine Aktie oder Branche unterbewertet ist – und kaufe sie. (Frage: Von wem? Von einem anderen Marktteilnehmer, der exakt das Gegenteil glaubt.)
- Schritt 2: Der Markt erkennt später, dass ich recht hatte – der Kurs steigt.
- Schritt 3: Ich erkenne erneut als Erster, dass der faire Wert erreicht ist – und stoße die Aktie wieder ab. (Frage: An wen? An jemanden, der glaubt, es ginge noch weiter aufwärts.)
Wie realistisch klingt dieses Szenario, wenn man bedenkt, dass rund 90 % der Marktteilnehmer hochbezahlte institutionelle Profis sind, die dieselben Bloomberg-Terminals und Finanzdaten nutzen? Wer diesen Prozess wiederholt und fehlerfrei über Jahrzehnte durchziehen will, hofft nicht auf Können, sondern auf Superkräfte.
Gesetz 2: Die Markteffizienz-Hypothese (EMH)
Die Idee klingt verlockend: Man analysiert Bilanzen, Quartalszahlen oder Analystenberichte, identifiziert ein unterbewertetes Papier und kauft. Doch laut der von Nobelpreisträger Eugene Fama formulierten Efficient Market Hypothesis (EMH) ist genau das praktisch unmöglich.
In einem informationseffizienten Markt sind alle öffentlich verfügbaren Informationen binnen Millisekunden in den aktuellen Kursen eingepreist. Wer sich auf Zeitungsartikel, Finanz-Blogs oder Fundamentaldaten stützt, handelt nicht mit einem Vorsprung – er handelt mit Informationen, die Millionen andere bereits verarbeitet haben.
Gesetz 3: Der unterschätzte Steuervorteil von Buy-and-Hold
Aktives Investieren erfordert ständiges Umschichten. Doch jede Veräußerung einer Aktie oder eines Fonds im Gewinn löst sofort Steuerpflicht aus. In Österreich bedeutet dies: 27,5 % Kapitalertragsteuer (KESt) werden sofort fällig und verlassen das Portfolio dauerhaft.
Ein passiver Buy-and-Hold-Investor hingegen profitiert vom enormen Steuerstundungseffekt: Nicht realisierte Kursgewinne verbleiben im Depot und erwirtschaften über Jahrzehnte hinweg Zinseszinsen auf Geld, das dem Finanzamt erst am Tag der Entnahme zusteht. Ein aktiver Fondsmanager muss Jahr für Jahr eine gigantische Mehrrendite erwirtschaften, nur um diesen eingebauten Steuernachteil des Umschichtens wieder wettzumachen!
Gesetz 4: The Paradox of Skill (Michael Mauboussin)
Warum wird es für Fondsmanager immer schwerer, den Markt zu schlagen, obwohl die Ausbildung heute besser ist als je zuvor? Die Antwort liefert das vom Harvard-Dozenten Michael Mauboussin beschriebene Paradox of Skill:
Wenn in einem Wettbewerb alle Teilnehmer extrem fähig, hochprofessionell und technologisch perfekt ausgestattet sind, gleicht sich ihr Können fast vollständig an. Die Varianz des Könnens schrumpft gegen null. Und je gleicher das Können der Akteure, desto dominanter entscheidet der Zufall über das Endergebnis. An den modernen Kapitalmärkten konkurrieren heute tausende Genies gegeneinander – und genau deshalb bestimmt das Glück die kurzfristige Rangliste.
Gesetz 5: Die Nullsummenspiel-Mathematik vor Kosten
Finanz-Nobelpreisträger William Sharpe formulierte 1991 das arithmetische Gesetz des aktiven Managements:
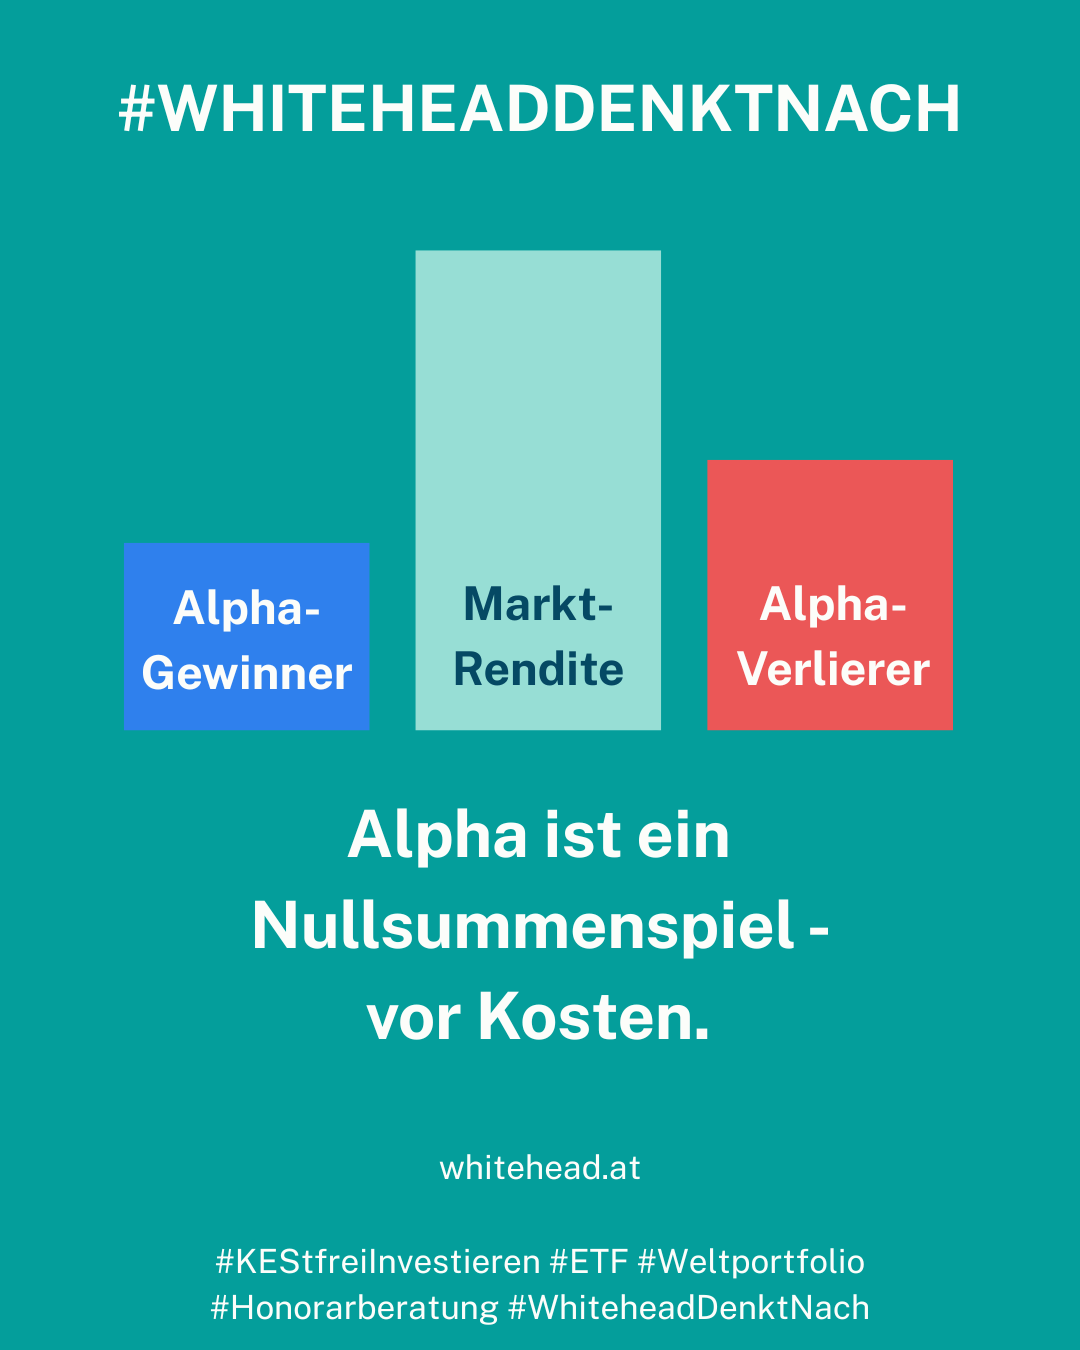
Die Gesamtheit aller Anleger hält zusammen den gesamten Markt. Folglich muss die gewichtete Rendite aller Anleger vor Kosten exakt der Marktrendite entsprechen. Wenn ein aktiver Manager 2 % Mehrrendite („Alpha“) erzielt, muss zwingend ein anderer Marktteilnehmer 2 % Minderrendite erzielen.
Vor Kosten ist aktives Investieren ein exaktes Nullsummenspiel. Doch aktive Fonds verlangen Verwaltungsgebühren, Transaktionskosten und Depotspesen (oft 1,5 % bis 2,5 % p.a.). Nach Kosten wird aus dem Nullsummenspiel unweigerlich ein Negativsummenspiel.
Gesetz 6: Das Ende des Informationsvorsprungs
In den 1970er und 1980er Jahren konnte ein Fondsmanager tatsächlich einen Informationsvorsprung haben: Er fuhr zur Hauptversammlung, sprach persönlich mit Vorständen und las Geschäftsberichte per Post, bevor andere sie sahen.
Heute ist dieser Vorteil durch strenge Gesetze (wie die Regulation Fair Disclosure in den USA) und die Digitalisierung illegal und unmöglich. Ad-hoc-Meldungen stehen der gesamten Welt im selben Sekundenbruchteil zur Verfügung.
Gesetz 7: Technischer Fortschritt & Algorithmen
Oft heißt es: „Mit Künstlicher Intelligenz und Big Data werden aktive Manager den Markt schlagen.“ Doch das Gegenteil ist der Fall: Wenn alle Marktteilnehmer dieselben KI-Algorithmen und Satellitendaten nutzen, schließt sich jedes noch so winzige Bewertungsfenster in Nanosekunden. Technologischer Fortschritt erhöht die Markteffizienz – er macht aktives Übertreffen nicht leichter, sondern unmöglicher.
Gesetz 8: Der schrumpfende Alpha-Pool
Zu guter Letzt: Der gesamte Pool an Mehrrendite („Alpha“) ist realwirtschaftlich begrenzt. Gewinne an den Börsen entstehen durch reale Unternehmensgewinne, Produktivität und Innovation in der Wirtschaft. Wenn immer mehr Milliarden an Anlagekapital um denselben begrenzten Kuchen an Arbitrage-Chancen konkurrieren, schrumpft das prozentuale Alpha pro Euro unweigerlich zusammen.
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: