Dieser Beitrag basiert direkt auf der empirischen Untersuchung der Gerd Kommer Invest GmbH („Wann ist Währungsabsicherung sinnvoll – und wann nicht?“) zur asymmetrischen Rolle des Wechselkursrisikos bei Aktien vs. Anleihen.
- Die Grundregel: Währungsabsicherung bei globalen Aktien schadet meist – bei sicherheitsorientierten Anleihen ist sie unverzichtbar.
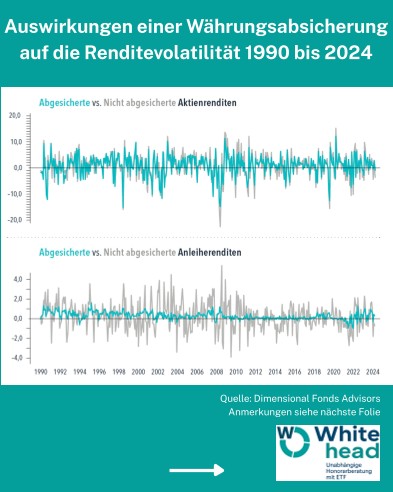
- Renditevolatilität 1990 bis 2024: Die empirische Dimensional-Analyse für abgesicherte vs. nicht abgesicherte Renditen.
- Währung als Risikopuffer: Warum Fremdwährungen bei weltweiten Aktien langfristig wie eine kostenlose Versicherung wirken.
- Das Anleihen-Paradoxon: Warum Währungsschwankungen bei Anleihen das Sicherheitsversprechen komplett zerstören.
Soll man das Währungsrisiko (insbesondere den US-Dollar) im Weltportfolio absichern? Die wissenschaftliche Antwort ist glasklar, wird aber in der Praxis oft falsch gemacht: Bei globalen Aktien nein, bei defensiven Anleihen ja! Die empirische Auswertung von Dimensional Fund Advisors über 34 Jahre (1990 bis 2024) zeigt exakt, warum Währungsabsicherung bei Aktien die Schwankungen kaum dämpft, aber teure Hedging-Kosten verursacht – während sie bei Anleihen über Stabilität oder Totalabsturz entscheidet.
1. Bei globalen Aktien: Keine Währungsabsicherung
Aktien sind Sachwerte mit weltweiten Ertragsströmen. Unternehmen im MSCI World oder FTSE All-World erzielen ihre Umsätze global in Dutzenden Währungen. Eine künstliche Währungsabsicherung in Euro bringt über lange Horizonte keinen messbaren Risikovorteil, verursacht jedoch permanente Hedging-Kosten (Zinsdifferenzen, Roll-Verluste und Bankgebühren).
2. Bei risikoarmen Anleihen: Währungsabsicherung ist Pflicht
Ganz anders verhält es sich im defensiven Portfolioteil: Wer Anleihen zur Risikominimierung hält, darf kein Wechselkursrisiko eingehen. Wie die untere Kurve der Dimensional-Grafik eindrucksvoll zeigt, überlagern Währungsschwankungen von 10 bis 15 % die mickrigen Zinserträge von Anleihen vollständig.
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: